-
培训机构成本核算全攻略
教育解读相关的内容,财务分析是很多考生和家长关心的事。今天小编介绍教育培训机构成本核算的方法和流程,这是机构管理的重要基础工作。成本核算的第一步是确定核算对象,明确要计算的是哪个项目或业务的成本。第二步是归集所有相关成本,把能直接归属的直接计入,不能直接归属的按受益原则分摊。第三步是计算出总成本和单位成本,为定价和决策提供依据。不同机构规模采用的方法可能不同。感到兴趣的网友与小编一起看看吧
教育培训机构在计算成本时,通常需要考虑以下几个主要方面:
包括银行利息、注册费、保险费、手续费、金融交易费用、税收等。
原材料费用:
涉及提供培训服务所需的材料,如书籍、电脑、投影机、白板等教育用品。
人力资源成本:
包括教职员工的工资、福利,如培训师和咨询顾问的薪资、福利以及后勤人员的工资。
其他成本:
可能包括水电费、场地租赁费、教学用具等。
具体的会计处理可能如下:
对于员工工资和课时费,可以计入“应付职工薪酬”即“主营业务成本”。
支付租赁费并收到发票时,可以计入“主营业务成本-租赁费”。
教育培训机构的成本核算方法有直接成本法、间接成本法和全成本法,可以根据实际情况选择。
成本计算时,可以将直接相关的成本直接计入,间接相关的成本则通过分配计入。
以上是教育培训机构计算成本的基本框架。需要注意的是,具体的会计处理可能因机构的规模、业务模式和所在地区的法规而有所不同。务必遵循当地的会计准则和法规进行核算
其他业务成本的会计分录指南
营业成本包括主营业务成本和其他业务成本,企业结转营业成本时一般计入主营业务成本或其他业务成本科目核算,相关的会计分录怎么写?
结转营业成本的会计分录
1、主营业务成本的会计分录
借:主营业务成本
存货跌价准备
贷:库存商品/合同履约成本等
期末
借:本年利润
贷:主营业务成本
2、其他业务成本的会计分录
借:其他业务成本
贷:原材料
周转材料
累计折旧(出租固定资产时)
累计摊销(出租无形资产时)
银行存款等
期末
借:本年利润
贷:其他业务成本
主营业务成本是什么?
主营业务成本是指企业销售商品、提供劳务等经营性活动所发生的成本。
企业一般在确认销售商品、提供劳务等主营业务收入时,或在月末,将已销售商品、已提供劳务的成本转入主营业务成本。
企业应当设置主营业务成本科目,按主营业务的种类进行明细核算,用于核算企业因销售商品、提供劳务或让渡资产使用权等日常活动而发生的实际成本。主营业务成本属于损益类科目,借方表示主营业务成本增加,贷方表示主营业务成本减少。
其他业务成本是什么?
其他业务成本是指企业确认的除主营业务活动以外的其他日常经营活动所发生的支出。
其他业务成本包括:销售材料的成本、出租固定资产的折旧额、出租无形资产的摊销额、出租包装物的成本或摊销额等。企业业务成本和其他业务收入相对应。
大学成本分类解析
大学的成本可以分为多个方面,主要包括直接成本和间接成本(也称为机会成本)。
学费:学费是大学成本中最主要的部分,不同学校和专业的学费标准不同,但通常是每年数千元至上万元不等。
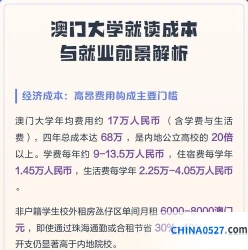
生活费:包括伙食费、住宿费、交通费、书籍费、学习用品费等,这部分费用因人而异,但每年通常需要数千元至上万元。
其他必要开支:如考试报名费、医疗费、娱乐费等。
间接成本(机会成本)
放弃的收入:如果不上大学而是直接工作,四年间的收入可以视为读大学的间接成本。例如,如果每月收入2000元,四年则为9.6万元。
时间成本:读大学需要投入四年的时间,这段时间本可以用来工作或进行其他活动,因此时间成本也是必须考虑的因素。
隐性成本
心理成本:学习压力、生活适应等心理层面的成本。
其他未考虑的开支:如恋爱、聚餐、旅游、添置衣物、入学前购买电脑手机等费用。
读大学的总成本包括学费、生活费、其他必要开支、放弃的收入、时间成本、心理成本和其他未考虑的开支。具体费用因人而异,但大致可以估算出每年需要数万元,四年累计则可能达到数十万元。在决定是否上大学时,学生和家长需要综合考虑这些成本,并进行充分的财务规划。