-
工资缴税七档税率解读
工资与个人所得税的关系是很多人都想弄清楚的事。小编在这篇内容里整理了最新规定,2024年个税起征点为每月5000元,超过这个数就要根据收入水平缴纳个人所得税。税率按月收入高低划分,从3%到45%共七个档次,每个档次都有对应的速算扣除数。五险一金和专项附加扣除会影响实际应纳税额,计算方法文中都写得清清楚楚,对照着算就能知道自己该交多少。感到兴趣的网友们与小编来了解一下吧
在中国,根据最新的个人所得税法规定,个人所得税的起征点为每月5000元。这意味着,如果您的月收入在扣除“五险一金”(基本养老保险、基本医疗保险、失业保险、工伤保险、生育保险和住房公积金)和专项扣除后,低于5000元,则不需要缴纳个人所得税。如果您的月收入超过5000元,那么超出部分需根据不同的税率缴纳个人所得税。
月收入在5000-8000元之间的,税率为3%;
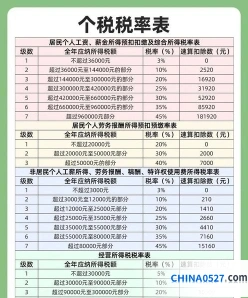
月收入在8000-17000元之间的,税率为10%;
月收入在17000-30000元之间的,税率为20%;
月收入在30000-40000元之间的,税率为25%;
月收入在40000-60000元之间的,税率为30%;
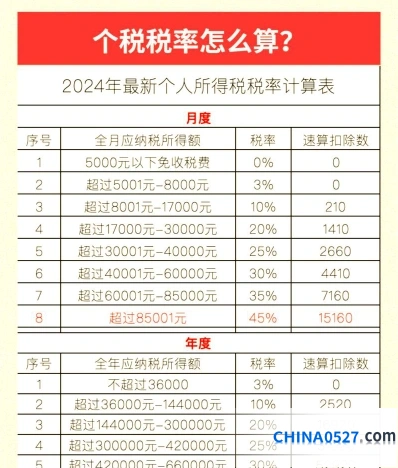
月收入在60000-85000元之间的,税率为35%;
月收入超过85000元的,税率为45%。
计算公式为:
“`
应纳税额 = (工资薪金所得 – 五险一金 – 个税起征点) × 适用税率 – 速算扣除数
“`
请根据您的实际收入情况计算应缴纳的税额
合作社职工工资核算的账务处理说明
合作社的员工工资和其他企业一样,发放前都是需要计提的,对于合作社工资核算的账务处理该怎么做?
合作社工资核算的会计分录
计提工资时:
借:管理费用——工资
贷:应付职工薪酬
支付工资时:
借:应付职工薪酬
贷:银行存款/库存现金
生产工人工资和一般工人工资的会计分录区别是什么?
1、生产工人工资要计入生产的产品成本:
借:生产成本——xx产品
贷:应付职工薪酬——工资
2、一般工人工资要分工人所在部门来计入相关成本费用:
借:制造费用——工资(车间管理人员工资)
管理费用——工资(厂部管理部门人员工资)
销售费用——工资(销售部门人员工资)
贷:应付职工薪酬——工资
发放的时候:
借:应付职工薪酬
贷:银行存款/库存现金
应付职工薪酬科目是什么?
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。企业提供给职工配偶、子女、受赡养人、已故员工遗属及其他受益人等的福利,也属于职工薪酬。
企业通过“应付职工薪酬”科目核算应付职工薪酬的计提、结算、使用等情况。“应付职工薪酬”科目应当按照工资、奖金、津贴和补贴、职工福利费、非货币性福利、社会保险费、住房公积金、工会经费和职工教育经费、带薪缺勤、利润分享计划、设定提存计划、设定受益计划、辞退福利等科目设置明细账进行明细核算。
什么是管理费用?
管理费用是指企业行政管理部门为组织和管理生产经营活动而发生的各种费用。包括的具体项目有企业董事会和行政管理部门在企业经营管理中发生的,或者应当由企业统一负担的公司经费、工会经费、待业保险费、劳动保险费、董事会费、聘请中介机构费、业务招待费、咨询费、诉讼费、办公费、差旅费、邮电费、绿化费、管理人员工资及福利费等。