-
押金会计科目处理方法全攻略分享
教育解读是很多考生和家长关心的事。押金会计科目处理是财务基础,但很多人还是搞不清楚。今天小编说的是押金计入科目的规范做法,收取押金计入其他应付款,支付押金计入其他应收款,无法退回时计入营业外收入。押金科目选择时,一定要明确押金性质,这是做账的第一步。为了帮助大家规范操作,文章列出了标准分录,照着做不会错。小编提醒,基础扎实才能走得远。在会计实践中,押金处理要细心,不能马虎。感兴趣的小伙伴与小编深入了解一下吧

押金在会计上通常根据其性质和用途,分别计入不同的会计科目:
1. 当企业收取押金时,通常应计入“其他应付款”科目。
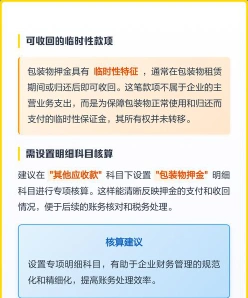
收款时的会计分录为:
借:银行存款(库存现金)
贷:其他应付款——押金
2. 当企业支付押金时,通常应计入“其他应收款”科目。
付款时的会计分录为:
借:其他应收款——押金
贷:银行存款(库存现金)
3. 如果押金最终无法退回,企业可能需要将其转入营业外收入。
无法退回时的会计分录为:
借:其他应付款——押金
贷:营业外收入
请根据具体情况选择合适的会计科目进行核算