-
财政补贴怎么做账实务操作指引
会计分录编制是很多财务人员关心的事。财政补贴怎么做账这个问题涉及好几个会计科目,从银行存款到政府补助收入再到递延收益都要用到。今天小编把整个处理流程拆解成了几个步骤,每一步该做什么都写明白了,还附带了易错点的提示。感兴趣的朋友们跟着小编来了解一下吧

财政补贴的会计处理通常遵循以下步骤和原则:
当企业收到财政补贴时,一般会计入“银行存款”科目,并贷记“财政补助收入”科目。
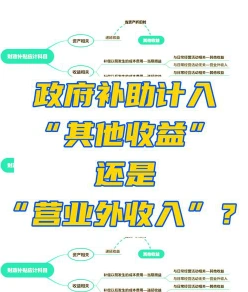
如果补贴与资产相关,可能确认为递延收益,随着资产的使用逐步结转入损益。
如果补贴与收益相关,可能直接计入当期损益或冲减相关成本。
使用财政补贴时的会计分录
当企业使用财政补贴时,应根据补贴的具体用途进行会计处理。
如果补贴用于购买固定资产或无形资产,则借记固定资产或无形资产,贷记银行存款,并在相关资产使用寿命内分期计入损益。
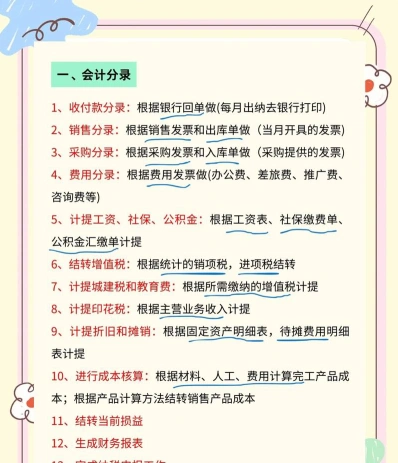
如果补贴用于支付日常运营费用,则借记相关费用,贷记银行存款,并在确认费用时借记政府补贴收入,贷记相关费用。
财务报表的编制和报送
根据财务会计制度的规定,企业需要定期编制和报送财务报表。
财政补贴收入应体现在现金流量表中,并根据收入类科目相应调整。
请根据您的具体情况选择合适的会计处理方法,并确保遵守国家财务管理制度和会计准则。